住宅ローンの金利上昇時代に備える!実践的な対策と注意点#住宅ローン金利上昇#住宅#ローン#金利#上昇#枝並不動産
お客様の不動産の取引をスムーズに進めるため、実務経験を活かしたノウハウと専門家としての市場動向を踏まえた提案を行っています。ご契約からお引渡しまで、きめ細やかなサポートを行い、安心して不動産売買のできる環境を整えています。
目次
-
住宅ローン金利上昇の背景を理解する
-
日本銀行の政策変更が及ぼす影響
-
住宅ローン市場の変動要因
-
-
金利上昇に伴う住宅ローンの影響
-
毎月の返済額への影響
-
固定金利を選ぶべきか迷う理由
-
-
実体験から学ぶ!金利上昇時の対策法
-
金利上昇に備えた資金計画の立て方
-
繰り上げ返済の活用法
-
-
専門家が教える住宅ローン見直しのポイント
-
借り換えのメリットとデメリット
-
プロがすすめる返済計画の見直し方法
-
-
金利上昇に対応するローンシミュレーション
-
簡単にできるローンシミュレーションの方法
-
シミュレーション結果を生かした資金計画
-
-
未来を見据えた賢い住宅ローンとの付き合い方
-
長期的視点で考える金利選択のコツ
-
ライフイベントに備える住宅ローン管理法
-
-
金利上昇がもたらす心理的影響と対策
-
不安を減らす心理的アプローチ
-
金利上昇に対する前向きな対応策
-
-
住宅ローン金利の未来を予測する
-
専門家が見る今後の金利動向
-
日々のニュースから読み取る金利の未来
-
住宅ローン金利上昇の背景を理解する
昨今、住宅ローン市場での金利上昇が注目されています。特に日本銀行の政策転換が大きく関与していることをご存知でしょうか。ここでは、その詳細と背景について解説します。
日本銀行の政策変更が及ぼす影響
日本銀行の政策変更は、住宅ローンの金利に大きな影響を与えています。特に、マイナス金利政策の解除は、多くの専門家から注目を集めており、その背景には日本経済の回復とインフレーションの動向があります。最近の状況として、日銀は徐々に政策金利を引き上げる方針を示しており、これが住宅ローン金利の上昇を招いています。
具体的には、金利上昇によって金融機関が新たに設定する住宅ローン金利も影響を受けやすくなります。そのため、今後住宅を購入したいと考えている方や、すでにローンを利用している方々にとって、金利の動向を注視することが求められます。特に変動金利を選択している方は、今後の金利上昇に備えた予算計画が重要となります。
最近の調査によると、金利が上昇すると住宅ローンの返済額にも影響が出るため、多くの人が返済計画を見直す必要に迫られています。例えば、変動金利を選んだ場合、半年ごとに見直しが行われ、金利が上がると返済額も増加します。このため、将来的な返済負担を軽減するためには、早めの対策が不可欠です。
また、日本銀行の政策変更に伴い、金融市場全体の動向にも注意が必要です。アメリカや欧州の経済政策が影響を及ぼすことも多いため、これらの国々の金利政策をチェックすることも、住宅ローン金利を理解するための一助となります。
実際に金利が上がると、借り入れを検討している人にとっては、負担感が増す場合も少なくありません。このような事態に備えて、専門家からのアドバイスを求めることも賢い選択でしょう。政策変更が及ぼす影響をしっかりと理解し、自分自身のライフプランに合った住宅ローンの選択が重要と言えます。将来の不確実性を念頭に置きながら、自分に合った資金計画を立てることをお勧めします。
住宅ローン市場の変動要因
住宅ローン市場の変動要因は多岐にわたりますが、主に経済状況、政策変更、さらには世界的な金融市場の動向に影響されます。これらの要因を正しく理解することで、金利の変動を予測し、より良い住宅ローンの選択をすることができるでしょう。
まず、経済状況について考えてみましょう。国内の景気が回復すれば消費が増え、住宅に対する需要も高まります。これに伴い、住宅ローンの金利も上昇することがあります。たとえば、失業率が下がり、賃金が上昇すると、人々がより積極的に住宅を購入できる環境が整います。逆に、経済が不安定になると、需要が減少し、金利も下がる傾向が見られます。
次に、日本銀行の政策変更は、住宅ローン市場に直接的な影響を与えます。金利政策の変更だけでなく、量的緩和策や市場操作についても注意が必要です。これにより金融機関の貸出姿勢が変わるため、結果的に住宅ローンの金利や条件にも影響が及びます。現在のマイナス金利政策の解除は、今後の金利上昇幅を決定づける重要な要因といえるでしょう。
さらに、世界経済の動向も無視できません。米国や欧州の金融政策が日本の金利に影響を与えることもあります。特にアメリカの金利が上昇すると、資金が海外に流出するリスクが高まります。これにより、日本国内の金利も上昇することがあるため、国際的な経済ニュースの動向を把握することが重要です。
また、住宅の供給と需要のバランスも影響を及ぼします。新たに建設される住宅の数や、既存住宅の販売状況が需給バランスに関与し、あらゆる状況において金利に直結します。このように、住宅ローン市場は多くの要素が絡み合っており、各要因を見逃すことなく情報収集を行うことが、賢い資金計画を立てるためのカギとなります。
だからこそ、住宅ローンを利用する際には、これらの変動要因を理解し、自分自身の将来に対する計画をしっかりと立てることが不可欠です。将来の金利動向を予測するために、関連情報の収集を怠らないようにしましょう。
金利上昇に伴う住宅ローンの影響
金利が上昇すれば、住宅ローンをこれから組む方やすでに返済を始めている方に影響を及ぼします。ここでは、その影響の具体例を挙げながら説明します。
毎月の返済額への影響
住宅ローンの金利上昇は、毎月の返済額に直接的な影響を及ぼします。特に変動金利を選択している方にとっては、その影響がより顕著になります。金利が上昇することで、毎月支払うべき返済額が増えることがあるため、注意が必要です。では、具体的にどのような仕組みで影響が出てくるのでしょうか。
まず、変動金利型の住宅ローンを利用している場合、金利は定期的に見直されます。多くの金融機関では、半年ごとに金利が改定され、その結果が返済額に反映されるのが一般的です。例えば、金利が0.5%上昇した場合、年利が上がることで、毎月の返済額も数千円単位で増加することが考えられます。これにより、長期的には大きな負担に繋がることがあります。
次に、金利の上昇幅や返済期間によっても影響は変わってきます。借入金額が大きいほど、金利の上昇がもたらす影響も大きくなります。たとえば、3000万円を金利1.0%で借り入れ返済期間35年の場合、金利が0.5%上がることで、毎月の返済額が1万円以上増える可能性があります。このように、数百円の変化が数年後には大きな金額に膨れ上がることもあるため、慎重に見極める必要があります。
一方で、固定金利型の住宅ローンを選択している場合、借入時の金利が適用されるため、金利上昇の影響をすぐには受けません。しかし、将来的に借り換えを検討する際、金利が既に高い水準にある場合は新たな借入条件が不利になる可能性も考慮する必要があります。
このように、金利上昇がもたらす毎月の返済額への影響は、住宅ローンを選ぶ際の重要なポイントとなります。現在の金利水準をしっかりと把握し、将来の金利変動を予測した上で、自分にとって最も適切なプランを選ぶことが大切です。早めの対策を講じることで、将来的な返済負担を軽減することができるでしょう。
固定金利を選ぶべきか迷う理由
住宅ローンを選ぶ際、固定金利と変動金利のどちらを選ぶべきか迷う方は少なくありません。それぞれの金利にはメリットとデメリットがあり、しっかりと理解した上で選択することが重要です。特に金利上昇が続く時期には、固定金利を選ぶことを考える理由が多く浮かび上がります。
まず、固定金利の最大の特徴は、借入時に設定した金利が返済期間中ずっと変わらない点です。これにより、将来の金利動向に左右されず、毎月の返済額を事前に把握できる安心感があります。例えば、金利が上昇しても固定金利を選んでいれば、その影響を受けることはありません。このように、長期にわたる返済プランを立てる際には、固定金利の選択が安心材料となることがあります。
一方、変動金利を選択すると、金利が下がれば返済額が減少する可能性もありますが、反面、金利が上昇するリスクも抱えることになります。特に、現在のように金利が上昇傾向にあるときには、変動金利の選択に不安を覚える方も少なくないでしょう。このため、固定金利を選ぶことで、金利リスクを回避したいと考える方が増加するのも実情です。
しかしながら、固定金利は通常、変動金利よりも金利が高めに設定されることが一般的です。これは固定期間中に金融機関がリスクを負うためであり、長期的には大きなコストがかかることになります。このため、金利が比較的低い時期に借り入れを行うことで、長期的な負担を軽減できる可能性があります。
また、個々のライフプランや将来の収入状況によっても、どちらの金利を選ぶべきかは異なります。例えば、収入が安定していると考えられる人であれば、固定金利を選ぶことで、将来にわたる予測可能な費用管理が可能です。しかし、短期間で返済を考えている場合は、金利が下がる可能性を活かせる変動金利を選ぶことも選択肢となります。
このように、固定金利と変動金利にはそれぞれの特性があり、金利上昇の局面では固定金利を選ぶ理由が明確になることがありますが、最終的には自身の状況に応じた選択が重要です。自身のライフスタイルや今後の収入の見通しをしっかりと考慮した上で、最適な住宅ローンを選ぶことをお勧めします。
実体験から学ぶ!金利上昇時の対策法
実際に金利上昇を経験した人々の声を基に、どのような対策を講じるべきかを学びます。過去に金利上昇を乗り越えた方々の知恵を参考にしましょう。
金利上昇に備えた資金計画の立て方
金利上昇に備えた資金計画を立てることは、住宅ローンを借りる際に非常に重要です。特に、今後の金利動向が不透明な状況では、計画的に資金を管理することが求められます。では、具体的にどのように資金計画を立てればよいのでしょうか。
まず、現在の収入と支出を詳細に把握することから始めます。毎月の固定費や変動費、さらには今後予想されるライフイベントによる増加費用も考慮に入れて、正確な支出の見積もりを行いましょう。この段階で、家計の見直しも合わせて行うと効果的です。無駄な支出を削減し、貯蓄の割合を増やすことで、将来の金利上昇に対する備えを強化できます。
次に、住宅ローンのシミュレーションを行うことが大切です。例えば、金利が0.25%、0.5%、0.75%上昇した場合の毎月の返済額を算出することで、将来的な返済負担を明確にイメージできます。具体的な数値を見ることで、実際にどの程度の影響があるのかを理解しやすくなります。この段階では、金利上昇に伴う返済シミュレーションを複数行い、各シナリオに対する資金状況を把握することが重要です。
また、繰り上げ返済を意識することも大切です。金利が上昇する前に、余裕資金がある場合には一部を繰り上げ返済に充てることで、将来の返済額を減少させることができます。このような方法を利用することで、長期的な負担を軽減することが可能です。
さらに、収入の多様化を考えることも重要です。将来の収入が予想よりも減少した場合でも、他の収入源があればリスクを分散できます。副業を始めたり、投資を行うことで将来的な収入を増やすことも、金利上昇に備える一つの戦略となります。
最後に、いつでも相談できる専門家を持つことも心強いです。不安な点や疑問点を持っている場合は、金融機関やファイナンシャルプランナーと話し合い、アドバイスを受けることで、より良い資金計画を立てる助けとなるでしょう。このように、金利上昇への備えは、計画的な資金管理と情報収集によって実現できます。
繰り上げ返済の活用法
繰り上げ返済は、住宅ローンを効率的に返済するための有効な手段です。金利が上昇する時期には、早めに繰り上げ返済を行うことで長期的な返済負担を軽減することができます。ここでは、繰り上げ返済の具体的な活用法について解説します。
まず、繰り上げ返済のメリットとして、利息を減らせる点が挙げられます。住宅ローンの利息は元本に対してかかるため、早めに元本を減らすことで、その分の利息も少なくなります。特に、変動金利を選択している場合、金利が上昇する前に繰り上げ返済を行うことで、今後の利息負担を大幅に軽減できます。
次に、繰り上げ返済には「全額繰り上げ返済」と「部分繰り上げ返済」の2種類があるため、あなたのライフスタイルや資金状況に応じた方法を選ぶことが重要です。全額繰り上げ返済は、住宅ローンの残額を一括で返済する方法ですが、一時的に大きな金額を用意する必要があります。これに対して、部分繰り上げ返済は、一定の金額を指定して返済する方法で、無理なく資金を活用できます。
具体的な活用法としては、ボーナス時期や給与の増加分を利用することが挙げられます。通常の返済に加えて、ボーナスの一部を繰り上げ返済に当てることで、事前に計画を立てた資金を有効に活用することができます。また、年に1回程度、余裕を見て繰り上げ返済をすることで、計画的に元本を減らすことが可能です。
注意すべき点として、金融機関によっては繰り上げ返済手数料が発生することがあります。このため、手数料と利息を比較し、実際にどの程度のメリットが得られるかを計算することが重要です。さらに、繰り上げ返済を行う際には、将来的な生活費や予備資金に影響が出ないように、慎重に検討することが大切です。
このように、繰り上げ返済を適切に活用することで、金利上昇に備えつつ、経済的な負担を軽減し安定した生活を目指すことができます。時間をかけて計画を立て、自分に合った繰り上げ返済の方法を選択しましょう。
専門家が教える住宅ローン見直しのポイント
専門家の提案を基に、金利上昇時に住宅ローンを見直す際のポイントを押さえておきましょう。知識豊富な専門家からのアドバイスは必見です。
借り換えのメリットとデメリット
住宅ローンの借り換えは、金利変動や生活環境の変化に応じた資金計画の見直し手段として、非常に重要な選択肢です。借り換えにはメリットとデメリットが存在しますので、これらをしっかりと理解した上で判断することが大切です。
まず、借り換えのメリットの一つは、金利の引き下げによる毎月の返済額の減少です。もし現在の住宅ローン金利が高い場合、金利の低い金融機関に借り換えることで、長期的な利息負担を軽減することが可能です。また、固定金利から変動金利へと変更することで、将来的に金利が下がった際の恩恵を受けるという側面もあります。
次に、借り換えによって返済計画を見直したり、返済期間を短縮したりすることも可能です。これにより、住宅ローンの完済が早まったり、将来的な資金計画が立てやすくなることが考えられます。さらに、借り換えに伴う新たなローン契約で、より柔軟な返済条件やサービスを受けることができる場合もあります。
一方、借り換えにはデメリットも存在します。まず、借り換えに不随する手数料や諸経費が発生するため、これらのコストが借り換えによる利息削減効果を上回る可能性がある点に注意が必要です。特に、手数料が高い場合や、少額の借入の場合は、実際にメリットが得られないこともあります。
さらに、借り換えの手続きには時間や労力がかかります。必要書類の準備や審査があり、これに対してストレスを感じる方も少なくありません。自分のライフスタイルや状況に応じて、借り換えが本当に得策かどうかを冷静に判断することが求められます。
このように、借り換えには多くのメリットとデメリットがありまます。最終的には現在の状況をよく見極め、専門家からのアドバイスを受けつつ、自分に最適な選択をすることが重要です。借り換えを通じて、将来的な経済負担を軽減し、安心した生活を築くための一助となれば幸いです。
プロがすすめる返済計画の見直し方法
住宅ローンの返済計画を見直すことは、金利上昇や生活環境の変化に対応するために非常に重要です。プロのアドバイザーが勧める返済計画の見直し方法には、いくつかのポイントがありますので、順を追って解説します。
まずは、現在の金利状況をしっかり把握することが基本です。市場金利の動向や今後の予測を理解することで、いつ借り換えや追加返済を行うべきかを判断する材料となります。金利が上昇している時期は特に注意が必要で、早めの対策が求められます。
次に、家計の見直しを行うことが大切です。収入や支出のバランスを再確認し、無駄な支出をカットすることで、返済に回せるお金を増やす工夫が求められます。また、余裕資金ができる場合には、繰り上げ返済を検討することで、長期的な利息負担を軽減することが期待できます。
さらに、返済期間の見直しも考慮すべきです。短期のローンに変更することで、金利リスクを軽減しつつ、早期の完済を可能にします。もちろん、毎月の返済額が増えるため、家計に与える影響も考慮に入れつつ計画を立てることが必要です。
また、専門家の意見を聞くことも欠かせません。ファイナンシャルプランナーや金融機関の担当者からアドバイスを受けることで、自分では気づかない視点や新たな選択肢を得ることができます。特に、複数の金融機関からの情報を比較し、最も適した条件を提示してもらうことは、効果的な戦略となります。
最後に、未来を見据えた柔軟な計画を立てることが重要です。ライフイベントに応じて返済計画を見直し、家庭の状況に合ったプランを維持することで、安心して住宅ローンと向き合うことができます。このように、計画的に見直しを行うことで、将来的な負担を軽減し、心穏やかな生活を実現することができるでしょう。
金利上昇に対応するローンシミュレーション
金利上昇を想定したローンシミュレーションの手法を解説します。シミュレーションを活用することで、様々なシナリオに対する準備が可能です。
簡単にできるローンシミュレーションの方法
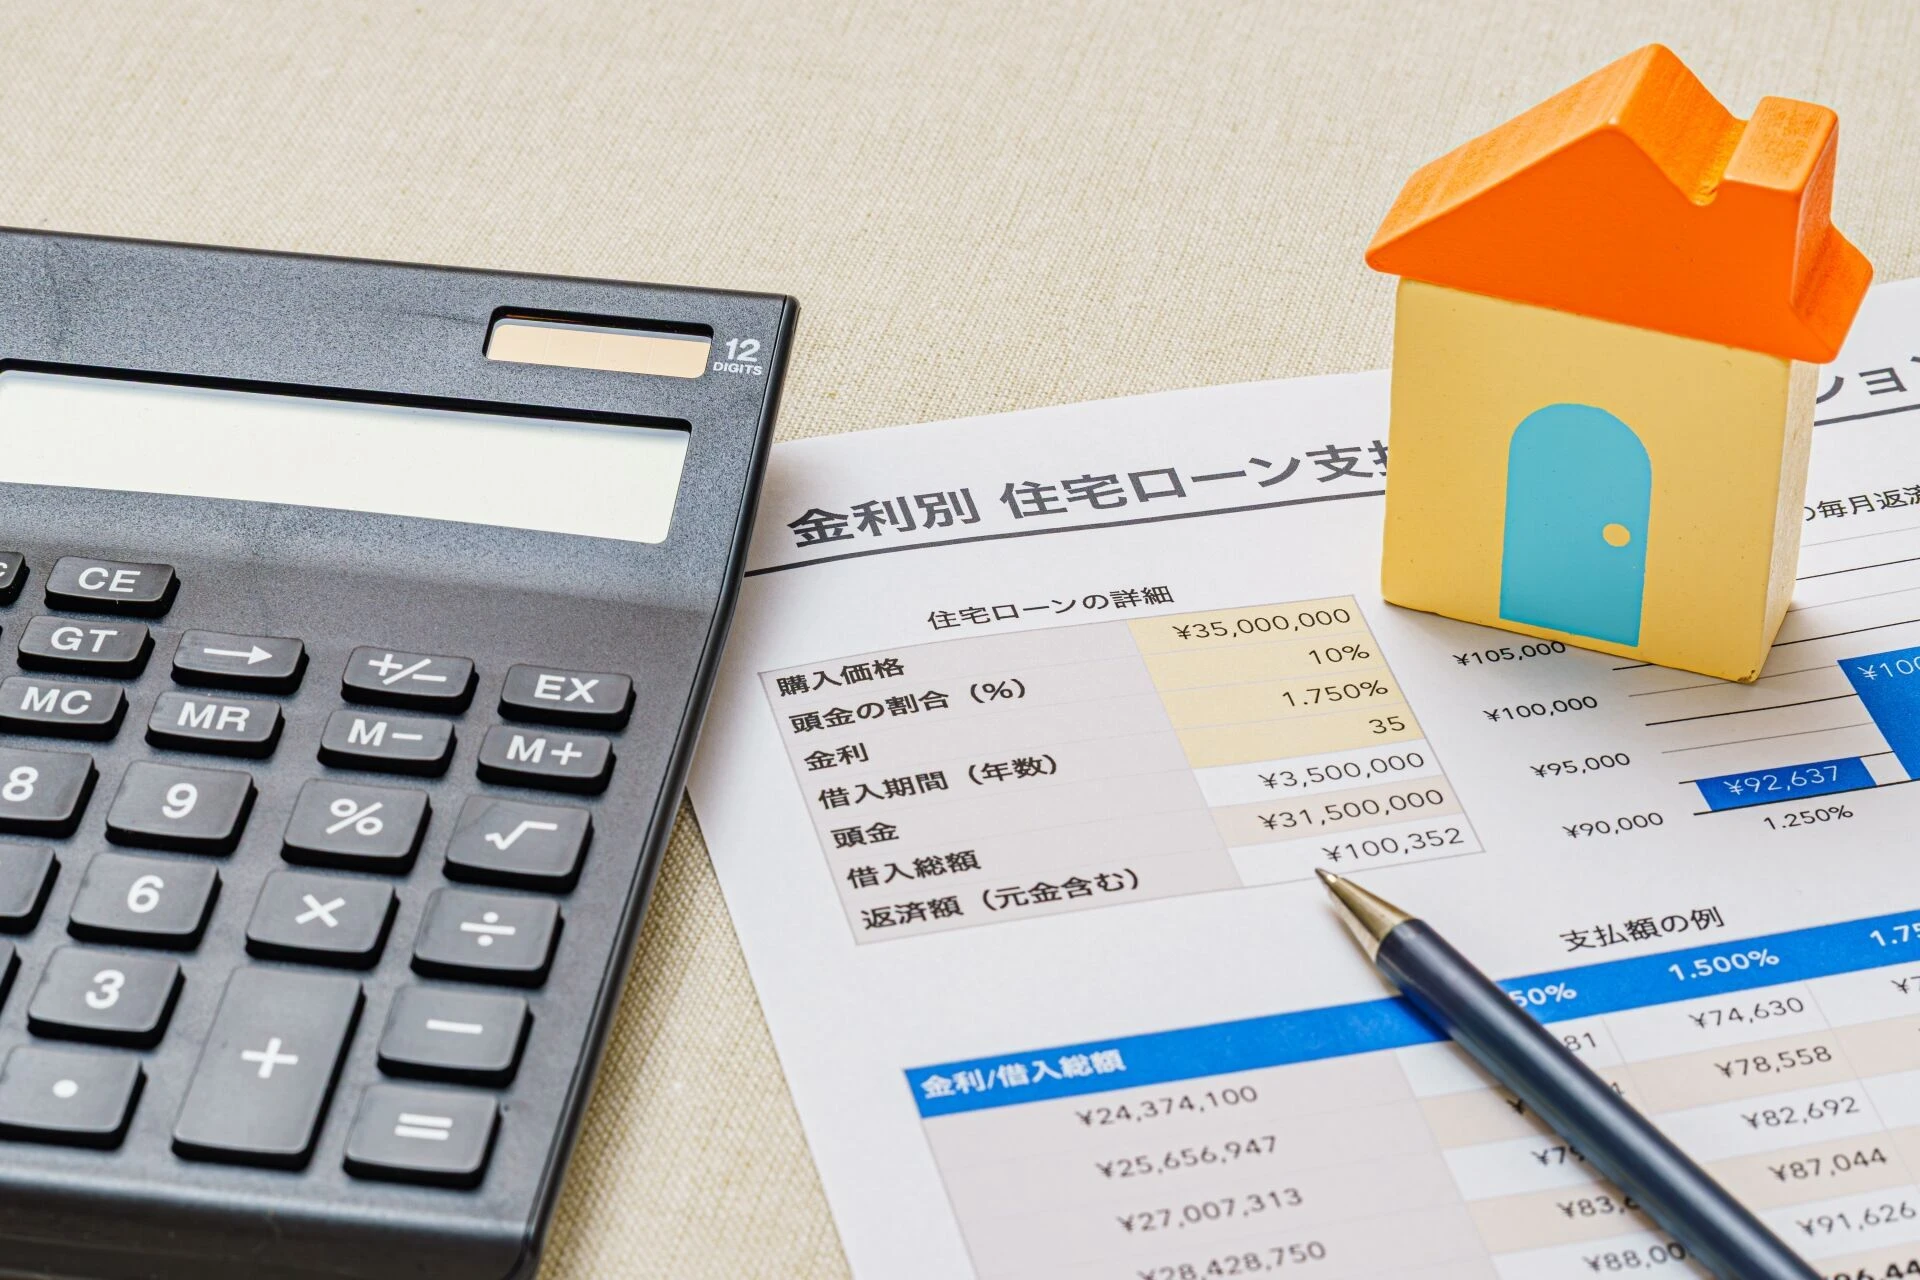
住宅ローンのシミュレーションは、自分に合ったプランを考える上で非常に重要な作業です。簡単にできるローンシミュレーションの方法を紹介しますので、ぜひ参考にしてみてください。
まず、シミュレーションを行うためには、いくつかの基本情報を用意します。最初に必要なのは、借入希望額です。どれくらいの金額を借り入れるかを具体的に考えましょう。次に、返済期間を設定します。通常は20年から35年程度が一般的ですが、自分のライフスタイルに合わせて選びます。
次に金利が必要です。現在の市場金利を調べ、変動金利や固定金利をどちらにするかを選びます。金融機関のウェブサイトや、住宅ローンの比較サイトで金利情報を確認することができます。これらの情報がそろったら、シミュレーションを行います。
多くの金融機関や住宅ローン比較サイトには、オンラインでシミュレーションできるツールが用意されています。特定の項目に必要な情報を入力するだけで、自動的に毎月の返済額や総返済額が算出されるため、とても便利です。自分の条件に合わせたシミュレーションを何度も行い、複数のシナリオを試してみましょう。
さらに、シミュレーション結果から得られた情報をもとに、生活費とのバランスを考えます。毎月の返済額が生活に与える影響を検討し、自分が無理なく返済できる金額を見極めることが大切です。また、金利の変動があった際の影響を考慮し、将来的な負担を少なくするための計画を立てることができます。
このように、簡単にできるローンシミュレーションを活用することで、自分に適した住宅ローンを選ぶための参考になるでしょう。計画的に進めることで、安心してマイホームを持つための第一歩を踏み出すことができます。
シミュレーション結果を生かした資金計画
ローンシミュレーションの結果を基にした資金計画は、住宅購入において非常に重要なステップです。シミュレーションを行った後は、その結果を利用して具体的な資金計画を立てていきましょう。
まずは、シミュレーションで算出された毎月の返済額を確認します。この金額が生活費やその他の支出とどのようにバランスを取れるかを考えることが大切です。毎月の返済額が安定した生活を妨げないかを検討し、必要であれば返済額を調整するために金利や借入額の見直しを行います。
次に、緊急時に備えるための予備資金についても考慮する必要があります。生活に余裕を持たせるため、最低でも3ヶ月分の生活費は確保しておくことが理想です。これにより、予期しない支出や収入の変動にも対応しやすくなります。
また、ボーナスや副収入を利用して、定期的に繰り上げ返済を行うプランを組み入れておくことも有効です。シミュレーション結果を参考に、繰り上げ返済を行った際の利息軽減効果を試算し、計画的に資金を活用する方法を考えましょう。
最後に、将来のライフイベントも見据えた計画を立てることが重要です。結婚や子どもの教育費、老後資金など、将来的に発生する可能性のある支出も考慮に入れて資金計画を立てることで、安心して住宅ローンを返済していける環境を整えることができます。
このように、シミュレーション結果を活かした資金計画を立てることで、しっかりとした返済プランを実現し、万全の体制で住宅ローンとの付き合いを進めていくことができるでしょう。
未来を見据えた賢い住宅ローンとの付き合い方
長期的に見て、賢く住宅ローンと付き合うために知っておくべき戦略や心構えを解説します。未来に向けた準備が重要です。
長期的視点で考える金利選択のコツ
住宅ローンの金利選択を行う際、長期的な視点で考えることが非常に重要です。金利は変動するため、将来を見据えた選択が必要です。では、どのような点に注意して金利を選べば良いのでしょうか。
まず、金利のタイプを理解することから始めましょう。固定金利は、契約時に設定した金利が返済期間中変わらないため、将来的な支出を見通しやすいメリットがあります。逆に、変動金利は市場金利の変動に応じて金利が変わるため、金利が下がれば有利ですが、逆に上昇するリスクもあります。そのため、ライフプランを考慮し、自身のリスク許容度を把握して選択することが重要です。
次に、今後の金利動向を予測するための情報収集も必要です。経済指標や専門家の見解を参考にし、どのような状況で金利が上昇または下降する可能性があるかを把握しましょう。特に、国際情勢や中央銀行の政策については注視するべきです。
また、自分自身のライフスタイルや長期的な収入見込みも考慮に入れると良いでしょう。将来的に収入が増える見込みがある場合、変動金利の選択も利点があります。一方で、安定した生活を重視する方には固定金利が安心材料となります。
このように、長期的な視点で考えることで、自分にとって最適な金利選択を行うことができるでしょう。計画的に未来を見据えた選択をすることが、安心して住宅ローンを返済するためのカギとなります。
ライフイベントに備える住宅ローン管理法
ライフイベントに備える住宅ローンの管理法は、将来の安心を確保するために非常に重要です。住宅ローンは長期にわたる契約であり、結婚、出産、子どもの教育、転職など、様々なライフイベントが発生します。これらのイベントに対応するための計画が必要です。
まず、ライフイベントを見越した資金計画を立てることが重要です。例えば、子どもの教育資金や老後資金を考慮して、どのタイミングでお金が必要になるかを予測し、住宅ローンの返済計画に組み込むことで、将来的な経済的負担を軽減できます。
次に、柔軟性のある返済プランを選ぶことも考慮しましょう。例えば、ボーナス時に繰り上げ返済を行うことで、早めに借入金を減らすことができます。また、生活に変化があった場合には、定期的に返済計画を見直し、必要に応じて借り換えや返済方法の変更を検討することも大切です。
さらに、予期せぬ事態に備えた緊急資金を用意することも重要です。生活費の3〜6ヶ月分を確保しておくことで、急な出費にも対応しやすくなります。このように、ライフイベントに備えた住宅ローンの管理法をしっかりと設計することで、安心した未来を築くことができるでしょう。
金利上昇がもたらす心理的影響と対策
住宅ローンの金利が上がると、経済的な影響だけでなく心理的な負担も生じます。ここでは、その影響とその対策について考察します。
不安を減らす心理的アプローチ
住宅ローンを抱えていると、不安やストレスを感じることが少なくありません。このような心理的負担を軽減するためのアプローチはいくつかあります。
まず、自分の状況を冷静に見つめ直すことが効果的です。具体的な数字やシミュレーションを用いて、返済計画を明確化することで不安感を和らげることができます。目の前の課題を具体的に可視化し、解決策を考えることで、自信を持つことができるでしょう。
次に、専門家に相談することもおすすめです。ファイナンシャルプランナーや金融機関の担当者と話すことで、具体的なアドバイスを受けることができます。また、同じ状況を経験した友人や家族と情報を共有することで、不安を軽減できる場合もあります。
さらに、ストレス管理の方法を取り入れることも重要です。適度な運動や趣味の時間を持つことで、心の安定を促進することができます。このような方法を活用し、心理的な負担を軽減する工夫を心がけましょう。これによって、安心して住宅ローンに向き合うことができるようになります。
金利上昇に対する前向きな対応策
金利上昇に対する前向きな対応策として、まずは情報収集を行うことが挙げられます。金利動向や市場の状況を定期的にチェックすることで、適切なタイミングでの対応を可能にします。また、信頼できる専門家に相談することで、自分に合ったプランを見つける手助けを得られます。
次に、金利上昇に伴う返済額の変動を想定し、生活費や生活スタイルの見直しを行うことも大切です。無駄な支出を減らし、余裕を持った家計を構築することで、将来的な不安を軽減することができます。
さらに、繰り上げ返済を検討することで、早期に元本を減少させることも効果的です。金利が上昇する前に少しずつでも返済を進めることで、将来的な負担を軽減できます。このように、前向きな対応策を講じることで、金利上昇に対しても冷静に対処することが可能になります。
住宅ローン金利の未来を予測する
未来の金利動向を予測することで、住宅ローンの返済計画に活かしましょう。経済や政治の動きから読み取れる未来へのヒントを紐解きます。
専門家が見る今後の金利動向
専門家によると、今後の金利動向は世界経済と日本国内の政策の影響を強く受けると考えられています。特に、中央銀行の金融政策が重要な要因とされています。現在、インフレ圧力が高まる中、日本銀行が慎重に金利を見直している状況です。専門家は、今後金利が緩やかに上昇する可能性を指摘しており、特に2025年に向けて利上げが進むとの予測もあります。
ただし、経済の回復状況や国際情勢によっては、金利の動きが変わる可能性もあるため、注意深く情報を追うことが大切です。将来的な金利の変動を考慮し、早めの対策を検討することが求められています。これにより、住宅ローンやその他の資金計画をより効果的に調整できるでしょう。
日々のニュースから読み取る金利の未来
日々のニュースを通じて金利の未来を読み解くことは、住宅ローンを利用する上で非常に重要です。特に、経済指標や中央銀行の政策に関する報道は、金利動向に大きな影響を与えます。たとえば、インフレ率の上昇や雇用統計の発表は、金利がどう変動するかを予測する手助けになります。
また、国際的な金融市場の動向も注目すべきポイントです。米国の金利上昇や欧州の経済政策が、日本の金利に与える影響も大きいため、海外ニュースもチェックすることが重要です。特に、金融機関や専門家のコメントを取り入れることで、タイムリーな情報を得ることができます。このように、日常的にニュースをフォローすることで、将来的な金利の変動をより具体的に捉え、計画的な資金管理を行うことができるでしょう。
お客様の不動産の取引をスムーズに進めるため、実務経験を活かしたノウハウと専門家としての市場動向を踏まえた提案を行っています。ご契約からお引渡しまで、きめ細やかなサポートを行い、安心して不動産売買のできる環境を整えています。